Образец заявления налогового органа в арбитражный суд о взыскании с организации или индивидуального предпринимателя недоимки, пеней и штрафа по правилам главы 26 АПК РФ. С 2023 года задолженность организаций и предпринимателей по единому налоговому счету взыскивается, как правило, без суда. В суд налоговый орган обращается, если пропустил двухмесячный срок для решения о взыскании за счет средств на счетах (пункт 4 статьи 46 НК РФ), - в течение шести месяцев после истечения срока исполнения требования. На странице также перечислены доводы, которые может заявить налогоплательщик-ответчик.
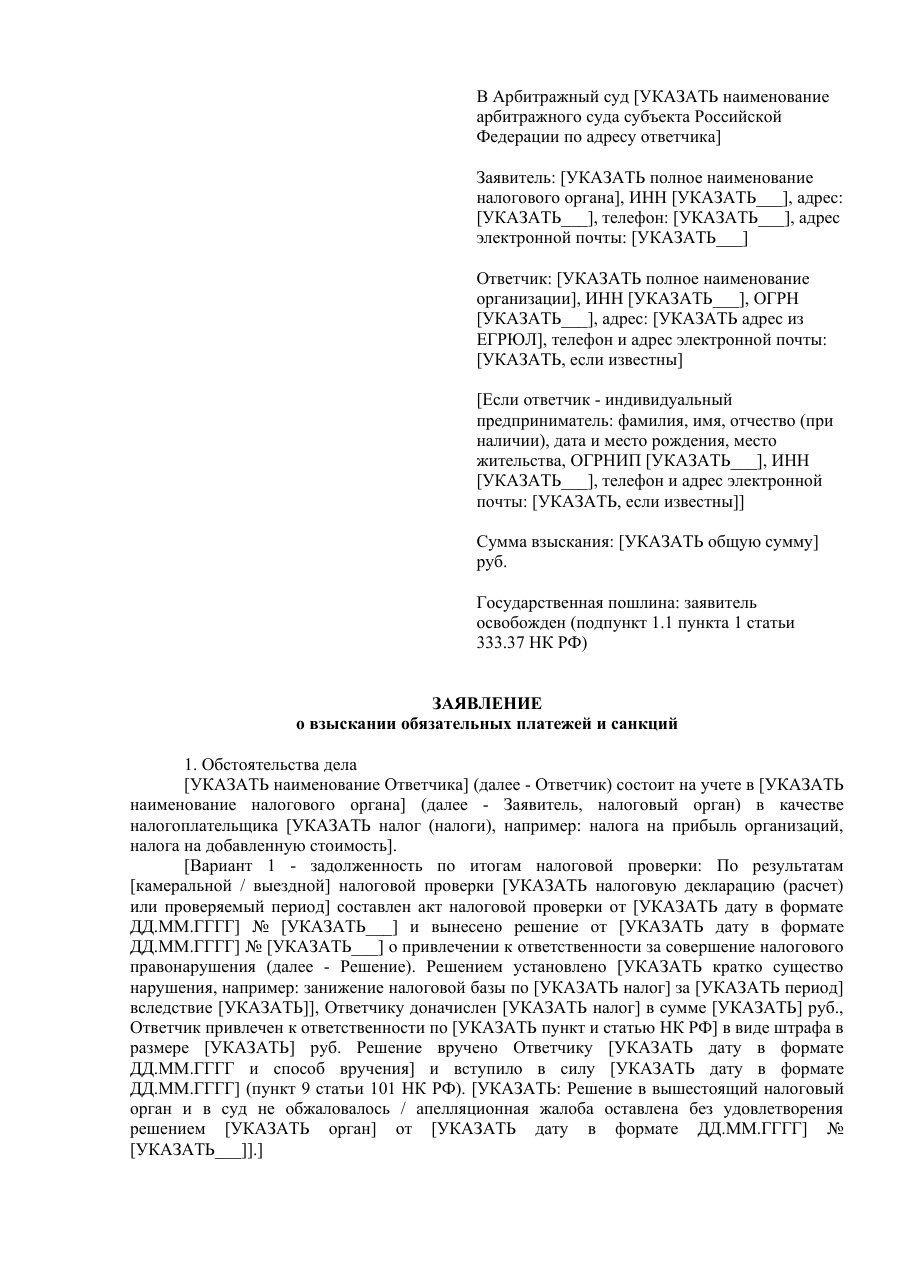
В Арбитражный суд [УКАЗАТЬ наименование арбитражного суда субъекта Российской Федерации по адресу ответчика]
Заявитель: [УКАЗАТЬ полное наименование налогового органа], ИНН [УКАЗАТЬ___], адрес: [УКАЗАТЬ___], телефон: [УКАЗАТЬ___], адрес электронной почты: [УКАЗАТЬ___]
Ответчик: [УКАЗАТЬ полное наименование организации], ИНН [УКАЗАТЬ___], ОГРН [УКАЗАТЬ___], адрес: [УКАЗАТЬ адрес из ЕГРЮЛ], телефон и адрес электронной почты: [УКАЗАТЬ, если известны] [Если ответчик - индивидуальный предприниматель: фамилия, имя, отчество (при наличии), дата и место рождения, место жительства, ОГРНИП [УКАЗАТЬ___], ИНН [УКАЗАТЬ___], телефон и адрес электронной почты: [УКАЗАТЬ, если известны]]
Сумма взыскания: [УКАЗАТЬ общую сумму] руб.
Государственная пошлина: заявитель освобожден (подпункт 1.1 пункта 1 статьи 333.37 НК РФ)
ЗАЯВЛЕНИЕ
о взыскании обязательных платежей и санкций
1. Обстоятельства дела
[УКАЗАТЬ наименование Ответчика] (далее - Ответчик) состоит на учете в [УКАЗАТЬ наименование налогового органа] (далее - Заявитель, налоговый орган) в качестве налогоплательщика [УКАЗАТЬ налог (налоги), например: налога на прибыль организаций, налога на добавленную стоимость]. [Вариант 1 - задолженность по итогам налоговой проверки: По результатам [камеральной / выездной] налоговой проверки [УКАЗАТЬ налоговую декларацию (расчет) или проверяемый период] составлен акт налоговой проверки от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] № [УКАЗАТЬ___] и вынесено решение от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] № [УКАЗАТЬ___] о привлечении к ответственности за совершение налогового правонарушения (далее - Решение). Решением установлено [УКАЗАТЬ кратко существо нарушения, например: занижение налоговой базы по [УКАЗАТЬ налог] за [УКАЗАТЬ период] вследствие [УКАЗАТЬ]], Ответчику доначислен [УКАЗАТЬ налог] в сумме [УКАЗАТЬ] руб., Ответчик привлечен к ответственности по [УКАЗАТЬ пункт и статью НК РФ] в виде штрафа в размере [УКАЗАТЬ] руб. Решение вручено Ответчику [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ и способ вручения] и вступило в силу [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] (пункт 9 статьи 101 НК РФ). [УКАЗАТЬ: Решение в вышестоящий налоговый орган и в суд не обжаловалось / апелляционная жалоба оставлена без удовлетворения решением [УКАЗАТЬ орган] от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] № [УКАЗАТЬ___]].] [Вариант 2 - неуплата налога по декларации (расчету, уведомлению): Ответчик [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] представил [УКАЗАТЬ: налоговую декларацию (расчет) / уведомление об исчисленных суммах налогов] за [УКАЗАТЬ период] и исчислил в ней к уплате [УКАЗАТЬ налог] в сумме [УКАЗАТЬ] руб. со сроком уплаты [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ]. В установленный срок налог не уплачен.]В связи с неисполнением обязанности по уплате [УКАЗАТЬ налог; при варианте 1 - также штраф] на едином налоговом счете Ответчика сформировалось отрицательное сальдо. На сумму недоимки начислены пени в соответствии со статьей 75 НК РФ.
Налоговый орган направил Ответчику требование об уплате задолженности от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] № [УКАЗАТЬ___] (далее - Требование) на сумму [УКАЗАТЬ] руб. со сроком исполнения до [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ]. Требование направлено [УКАЗАТЬ способ: по телекоммуникационным каналам связи / через личный кабинет налогоплательщика / заказным письмом с почтовым идентификатором [УКАЗАТЬ___]] и получено Ответчиком [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] [Если направлено заказным письмом: считается полученным по истечении шести дней с даты направления заказного письма (пункт 4 статьи 69 НК РФ)].
Требование в установленный срок не исполнено. Решение о взыскании задолженности за счет денежных средств на счетах Ответчика в установленный пунктом 4 статьи 46 НК РФ срок не принималось [Либо: принято [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ], то есть по истечении указанного срока, и в силу абзаца первого пункта 4 статьи 46 НК РФ считается недействительным и исполнению не подлежит]. Поэтому сумма задолженности, указанная в настоящем заявлении, может быть взыскана только в судебном порядке.
Задолженность Ответчика, подлежащая взысканию, составляет [УКАЗАТЬ общую сумму цифрами и прописью] руб., в том числе:
1. Недоимка по [УКАЗАТЬ налог] за [УКАЗАТЬ период] - [УКАЗАТЬ] руб.
2. Пени, начисленные на недоимку за период с [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] по [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ], - [УКАЗАТЬ] руб.
[При варианте 1: 3. Штраф по [УКАЗАТЬ пункт и статью НК РФ] на основании Решения - [УКАЗАТЬ] руб.]Расчет суммы: [УКАЗАТЬ кратко по каждой составляющей: основание начисления, налоговую базу и ставку налога; для пеней - сумму недоимки, период просрочки, ставку пени и ключевую ставку Банка России по периодам; при варианте 1 для штрафа - норму и размер, установленный Решением]. Подробный расчет пеней приведен в приложении к заявлению.
Указанная сумма с [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] не учитывается в совокупной обязанности Ответчика в связи с истечением срока ее взыскания (подпункт 2 пункта 7 статьи 11.3 НК РФ). На день подачи заявления задолженность Ответчиком не погашена, что подтверждается [УКАЗАТЬ: выпиской операций по расчетам с бюджетом (по единому налоговому счету) с отражением начислений, погашений и исключения суммы из совокупной обязанности] по состоянию на [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ].
2. Правовое обоснование
Налогоплательщики обязаны уплачивать законно установленные налоги (подпункт 1 пункта 1 статьи 23 НК РФ). Налогоплательщик обязан самостоятельно исполнить обязанность по уплате налога посредством перечисления денежных средств в качестве единого налогового платежа в срок, установленный в соответствии с НК РФ (пункт 1 статьи 45 НК РФ).
Обязанность по уплате [УКАЗАТЬ налог] предусмотрена [УКАЗАТЬ статьи главы НК РФ о соответствующем налоге: о налогоплательщиках, объекте налогообложения, порядке и сроках уплаты].
Пеня начисляется за каждый календарный день просрочки исполнения обязанности по уплате налогов начиная со дня возникновения недоимки по день (включительно) исполнения совокупной обязанности по уплате налогов (пункт 3 статьи 75 НК РФ).
[Если взыскивается штраф: Ответственность за совершенное Ответчиком налоговое правонарушение установлена [УКАЗАТЬ пункт и статью НК РФ]. Размер штрафа определен Решением [Если учтены смягчающие обстоятельства: с учетом обстоятельств, смягчающих ответственность (статьи 112, 114 НК РФ)].]Неисполнение обязанности по уплате налогов, пеней, штрафов, повлекшее формирование отрицательного сальдо единого налогового счета, является основанием для направления налогоплательщику требования об уплате задолженности (пункт 1 статьи 69 НК РФ). Требование подлежит исполнению в течение восьми дней с даты его получения, если более продолжительный срок не указан в требовании (пункт 3 статьи 69 НК РФ). Требование направлено Ответчику в срок, установленный статьей 70 НК РФ.
В случае неисполнения требования взыскание задолженности с организации или индивидуального предпринимателя производится по решению налогового органа за счет денежных средств на счетах (пункт 3 статьи 45, статья 46 НК РФ). Решение о взыскании принимается не позднее двух месяцев после истечения срока, установленного в требовании. Если этот срок истек, налоговый орган может обратиться в суд с заявлением о взыскании задолженности в размере сумм, не учитываемых в совокупной обязанности в соответствии с подпунктом 2 пункта 7 статьи 11.3 НК РФ. Заявление может быть подано в суд в течение шести месяцев после истечения срока исполнения требования об уплате задолженности (пункт 4 статьи 46 НК РФ).
Срок исполнения Требования истек [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ]. Шестимесячный срок для обращения в суд истекает [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ]. [Если срок не пропущен: Заявление подается в пределах этого срока.] [Если срок пропущен: Срок подачи заявления пропущен по уважительной причине: [УКАЗАТЬ конкретные обстоятельства, препятствовавшие своевременному обращению в суд, и подтверждающие их документы]. Пропущенный по уважительной причине срок может быть восстановлен судом (абзац первый пункта 4 статьи 46 НК РФ). Заявитель просит восстановить срок. Абзац «Заявление подается в пределах этого срока» в этом случае исключить.]
Контрольные органы вправе обратиться в арбитражный суд с заявлением о взыскании с лиц, осуществляющих предпринимательскую и иную экономическую деятельность, установленных законом обязательных платежей и санкций, если федеральным законом не предусмотрен иной порядок их взыскания. Заявление подается, если не исполнено требование заявителя об уплате взыскиваемой суммы в добровольном порядке или пропущен указанный в таком требовании срок уплаты (части 1, 2 статьи 213 АПК РФ). Требование об уплате Ответчику направлено, срок его исполнения истек.
Взыскиваемая сумма превышает сто тысяч рублей, поэтому требование не подлежит рассмотрению в порядке приказного производства (пункт 3 статьи 229.2 АПК РФ).
Сумма, подлежащая взысканию налоговым органом на основании судебного акта, не может превышать размер отрицательного сальдо единого налогового счета Ответчика на дату исполнения судебного акта (пункт 5 статьи 45 НК РФ).
3. Иные сведения
Меры по обеспечению имущественных интересов до предъявления заявления арбитражным судом [УКАЗАТЬ: не принимались / приняты определением от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] по делу № [УКАЗАТЬ___]].
Копия заявления и приложенных к нему документов, которые у Ответчика отсутствуют, направлена Ответчику [УКАЗАТЬ способ и дату в формате ДД.ММ.ГГГГ] (часть 3 статьи 125 АПК РФ).
На основании изложенного, руководствуясь статьями 45, 46, 69, 75 НК РФ, статьями 212-216 АПК РФ,
ПРОШУ:
[Если срок пропущен, первым пунктом: Восстановить срок подачи заявления о взыскании задолженности, установленный пунктом 4 статьи 46 НК РФ.]1. Взыскать с [УКАЗАТЬ наименование Ответчика] (ИНН [УКАЗАТЬ___], ОГРН [УКАЗАТЬ___], адрес: [УКАЗАТЬ___]) [Если ответчик - индивидуальный предприниматель: с [УКАЗАТЬ фамилию, имя, отчество (при наличии)], ОГРНИП [УКАЗАТЬ___], ИНН [УКАЗАТЬ___], место жительства: [УКАЗАТЬ___]] задолженность по обязательным платежам и санкциям в размере [УКАЗАТЬ общую сумму цифрами и прописью] руб., в том числе: недоимку по [УКАЗАТЬ налог] за [УКАЗАТЬ период] в размере [УКАЗАТЬ] руб., пени в размере [УКАЗАТЬ] руб. [При варианте 1 добавить: штраф по [УКАЗАТЬ пункт и статью НК РФ] в размере [УКАЗАТЬ] руб.]
Приложения:
1. Документы, подтверждающие направление Ответчику копии заявления и приложенных документов, которые у него отсутствуют.
2. Копия [УКАЗАТЬ: акта налоговой проверки и Решения с доказательствами их вручения / налоговой декларации (расчета, уведомления)].
3. Копия Требования и документы, подтверждающие его направление Ответчику.
4. Расчет пеней.
5. Выписка операций по расчетам с бюджетом (по единому налоговому счету) Ответчика на [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ].
6. Доверенность представителя и копия документа о его высшем юридическом образовании или ученой степени по юридической специальности [либо документ, подтверждающий полномочия руководителя налогового органа].
7. Выписка из ЕГРЮЛ (ЕГРИП) в отношении Ответчика, полученная не ранее чем за 30 дней до дня обращения в суд.
[Если срок пропущен: 8. Документы, подтверждающие уважительность причин пропуска срока.][УКАЗАТЬ должность: руководитель (заместитель руководителя) налогового органа / представитель по доверенности от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] № [УКАЗАТЬ___]] [подпись] [УКАЗАТЬ фамилию и инициалы] [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ]
Образец нужно адаптировать к вашей ситуации. Если сомневаетесь в формулировках или доказательствах, закажите документ у юриста или адвоката бюро.

со скидкой 30%