Образец заявления в арбитражный суд о признании незаконным отказа инспекции ФНС в зачете или возврате переплаты по налогам, которая с 2023 года учитывается как положительное сальдо единого налогового счета (глава 24 АПК РФ). Заявление подает организация или индивидуальный предприниматель после обязательной жалобы в управление ФНС, в течение трех месяцев со дня, когда стало известно о решении по жалобе. В образце - варианты происхождения переплаты, расчет сальдо, требования к инспекции, приложения и размер пошлины.
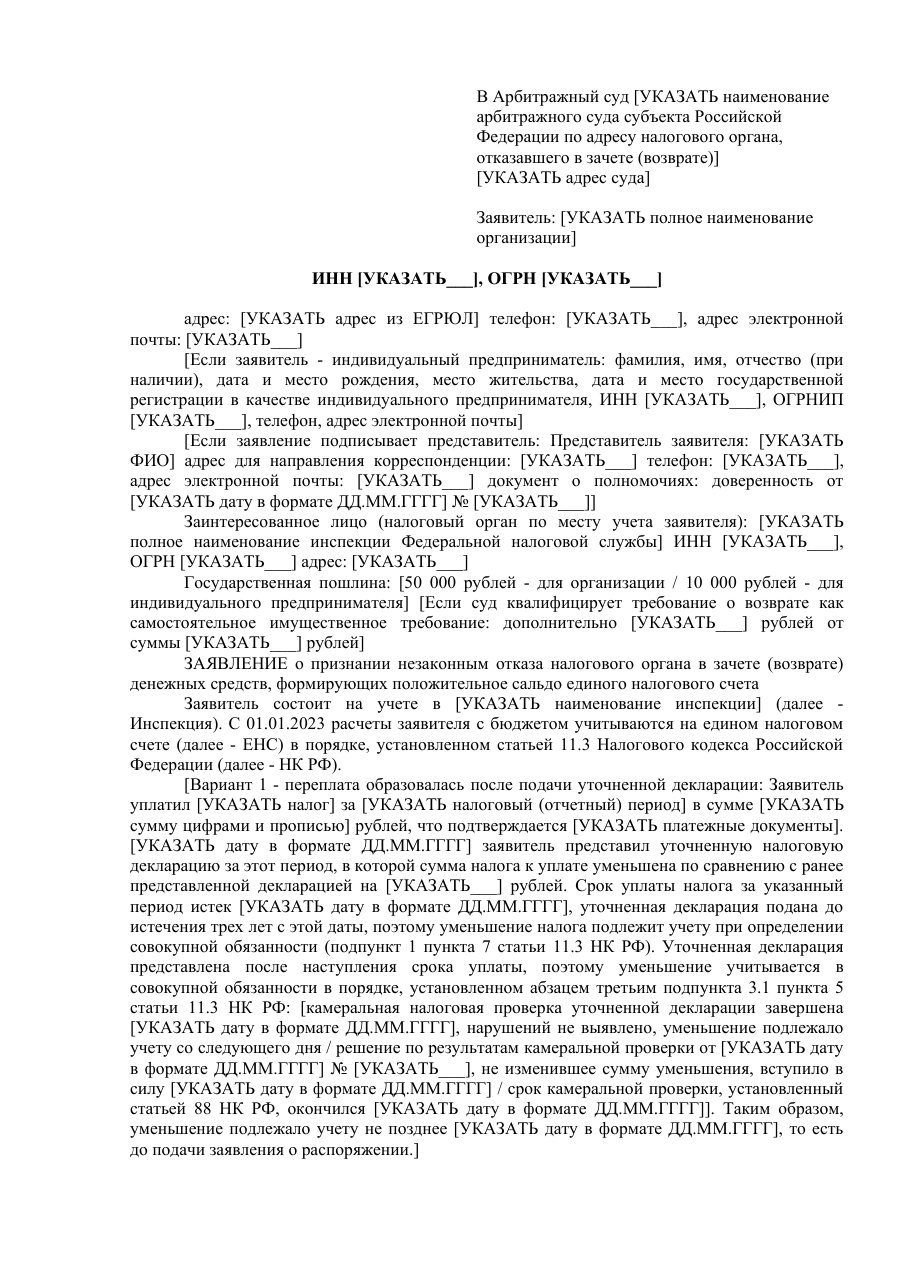
В Арбитражный суд [УКАЗАТЬ наименование арбитражного суда субъекта Российской Федерации по адресу налогового органа, отказавшего в зачете (возврате)]
[УКАЗАТЬ адрес суда]
Заявитель: [УКАЗАТЬ полное наименование организации]
ИНН [УКАЗАТЬ___], ОГРН [УКАЗАТЬ___]
адрес: [УКАЗАТЬ адрес из ЕГРЮЛ] телефон: [УКАЗАТЬ___], адрес электронной почты: [УКАЗАТЬ___] [Если заявитель - индивидуальный предприниматель: фамилия, имя, отчество (при наличии), дата и место рождения, место жительства, дата и место государственной регистрации в качестве индивидуального предпринимателя, ИНН [УКАЗАТЬ___], ОГРНИП [УКАЗАТЬ___], телефон, адрес электронной почты] [Если заявление подписывает представитель: Представитель заявителя: [УКАЗАТЬ ФИО] адрес для направления корреспонденции: [УКАЗАТЬ___] телефон: [УКАЗАТЬ___], адрес электронной почты: [УКАЗАТЬ___] документ о полномочиях: доверенность от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] № [УКАЗАТЬ___]]
Заинтересованное лицо (налоговый орган по месту учета заявителя): [УКАЗАТЬ полное наименование инспекции Федеральной налоговой службы] ИНН [УКАЗАТЬ___], ОГРН [УКАЗАТЬ___] адрес: [УКАЗАТЬ___]
Государственная пошлина: [50 000 рублей - для организации / 10 000 рублей - для индивидуального предпринимателя] [Если суд квалифицирует требование о возврате как самостоятельное имущественное требование: дополнительно [УКАЗАТЬ___] рублей от суммы [УКАЗАТЬ___] рублей]
ЗАЯВЛЕНИЕ о признании незаконным отказа налогового органа в зачете (возврате) денежных средств, формирующих положительное сальдо единого налогового счета
Заявитель состоит на учете в [УКАЗАТЬ наименование инспекции] (далее - Инспекция). С 01.01.2023 расчеты заявителя с бюджетом учитываются на едином налоговом счете (далее - ЕНС) в порядке, установленном статьей 11.3 Налогового кодекса Российской Федерации (далее - НК РФ).
[Вариант 1 - переплата образовалась после подачи уточненной декларации: Заявитель уплатил [УКАЗАТЬ налог] за [УКАЗАТЬ налоговый (отчетный) период] в сумме [УКАЗАТЬ сумму цифрами и прописью] рублей, что подтверждается [УКАЗАТЬ платежные документы]. [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] заявитель представил уточненную налоговую декларацию за этот период, в которой сумма налога к уплате уменьшена по сравнению с ранее представленной декларацией на [УКАЗАТЬ___] рублей. Срок уплаты налога за указанный период истек [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ], уточненная декларация подана до истечения трех лет с этой даты, поэтому уменьшение налога подлежит учету при определении совокупной обязанности (подпункт 1 пункта 7 статьи 11.3 НК РФ). Уточненная декларация представлена после наступления срока уплаты, поэтому уменьшение учитывается в совокупной обязанности в порядке, установленном абзацем третьим подпункта 3.1 пункта 5 статьи 11.3 НК РФ: [камеральная налоговая проверка уточненной декларации завершена [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ], нарушений не выявлено, уменьшение подлежало учету со следующего дня / решение по результатам камеральной проверки от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] № [УКАЗАТЬ___], не изменившее сумму уменьшения, вступило в силу [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] / срок камеральной проверки, установленный статьей 88 НК РФ, окончился [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ]]. Таким образом, уменьшение подлежало учету не позднее [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ], то есть до подачи заявления о распоряжении.] [Вариант 2 - переплата, имевшаяся на 31.12.2022, не учтена при формировании сальдо ЕНС: По состоянию на 31.12.2022 у заявителя имелась переплата по [УКАЗАТЬ налог] в сумме [УКАЗАТЬ___] рублей, уплаченная [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] ([УКАЗАТЬ платежные документы]). На эту дату со дня уплаты прошло не более трех лет. В силу пункта 2 части 1 и пункта 2 части 3 статьи 4 Федерального закона от 14.07.2022 № 263-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации» (далее - Закон № 263-ФЗ) такая сумма относится к излишне перечисленным денежным средствам и учитывается при формировании сальдо ЕНС на 01.01.2023. Инспекция эту сумму в сальдо ЕНС не включила.]Сальдо ЕНС представляет собой разницу между общей суммой денежных средств, перечисленных и (или) признаваемых в качестве единого налогового платежа, и денежным выражением совокупной обязанности; положительное сальдо формируется, если первая величина больше второй (пункт 3 статьи 11.3 НК РФ). С учетом изложенного на дату подачи заявления о распоряжении [и на дату, не позднее которой должно было быть сформировано поручение о возврате,] сальдо ЕНС заявителя должно было составлять [УКАЗАТЬ___] рублей (положительное). Расчет: [УКАЗАТЬ кратко: начальное сальдо [на 01.01.2023 с учетом переплаты на 31.12.2022 / на [УКАЗАТЬ дату]] - [___] рублей; денежные средства, перечисленные и признаваемые единым налоговым платежом за период, - [___] рублей; совокупная обязанность за период [с учетом уменьшения по уточненной декларации] - [___] рублей; ранее зачтенные и возвращенные суммы - [___] рублей; итог - [___] рублей]; подробный расчет приведен в приложении 7. Недоимки и задолженности, учитываемой в совокупной обязанности, у заявителя [не имеется / имеется в сумме [УКАЗАТЬ___] рублей, и она учтена в расчете].
[УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] заявитель представил в Инспекцию [заявление о распоряжении путем возврата суммы денежных средств, формирующих положительное сальдо ЕНС, в размере [УКАЗАТЬ___] рублей на счет № [УКАЗАТЬ___] в [УКАЗАТЬ банк] (пункт 1 статьи 79 НК РФ) / заявление о распоряжении путем зачета суммы [УКАЗАТЬ___] рублей в счет исполнения [предстоящей обязанности по уплате [УКАЗАТЬ налог (сбор, страховой взнос)] / обязанности [УКАЗАТЬ наименование другого лица, ИНН] по уплате [УКАЗАТЬ___]] (пункты 1, 2 статьи 78 НК РФ)]. [Для зачета в счет предстоящей обязанности: в заявлении указаны принадлежность денежных средств к источнику доходов бюджета, срок уплаты и иные реквизиты обязанности (абзац второй пункта 4 статьи 78 НК РФ).] [Для зачета в счет обязанности другого лица: у [УКАЗАТЬ наименование другого лица] на дату заявления имелась обязанность по уплате [УКАЗАТЬ___] в сумме не менее [УКАЗАТЬ___] рублей, что подтверждается [УКАЗАТЬ документы].] Заявление направлено [на бумажном носителе / по телекоммуникационным каналам связи с усиленной квалифицированной электронной подписью / через личный кабинет налогоплательщика [для зачета в счет обязанности другого лица - с усиленной квалифицированной электронной подписью]] и получено Инспекцией [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ]. [Вариант А - получено сообщение об отказе: [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] Инспекция направила заявителю [сообщение об отказе в возврате / сообщение об отказе в исполнении заявления о распоряжении путем зачета] от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] № [УКАЗАТЬ___] (далее - Сообщение) со ссылкой на [отсутствие положительного сальдо ЕНС / недостаточность положительного сальдо ЕНС; при этом [возврат (зачет) произведен частично в сумме [УКАЗАТЬ___] рублей / в исполнении заявления отказано полностью, хотя по данным самой Инспекции положительное сальдо составляло [УКАЗАТЬ___] рублей и в этой части заявление подлежало исполнению (пункт 2 статьи 78, абзац второй пункта 2 статьи 79 НК РФ - о частичном исполнении при недостаточности положительного сальдо)]]. Из заявленных [УКАЗАТЬ___] рублей не возвращено (не зачтено) [УКАЗАТЬ___] рублей - эта сумма является предметом спора. [Из Сообщения и полученной заявителем справки о наличии сальдо ЕНС от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] следует, что Инспекция [не учла уменьшение налога по уточненной декларации / не включила переплату на 31.12.2022 в сальдо ЕНС] по мотиву [УКАЗАТЬ мотив Инспекции].] Сообщение получено заявителем [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ].] [Вариант Б - заявление не исполнено, ответа нет: [Для возврата: Инспекция обязана была направить поручение о возврате в территориальный орган Федерального казначейства не позднее дня, следующего за днем получения заявления, то есть не позднее [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] (пункт 3 статьи 79 НК РФ) [Если Инспекция запрашивала сведения о счете в банке: с учетом пункта 7 статьи 79 НК РФ - не позднее [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ]]. Поручение не направлено, что подтверждается [УКАЗАТЬ: ответ Инспекции, сведения личного кабинета, отсутствие поступления на счет по состоянию на [УКАЗАТЬ дату]].] [Для зачета: Инспекция обязана была осуществить зачет не позднее дня, следующего за днем поступления заявления, то есть не позднее [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] (пункт 5 статьи 78 НК РФ); зачет не произведен.] Сообщение об отказе заявителю не направлено. Бездействие Инспекции продолжается с [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] и выражается в неисполнении заявления [и в неотражении на ЕНС заявителя суммы [УКАЗАТЬ___] рублей].]Заявитель обжаловал [Сообщение / бездействие Инспекции] в [УКАЗАТЬ наименование вышестоящего налогового органа или налогового органа, наделенного полномочиями по рассмотрению жалоб] (далее - Управление), подав через Инспекцию жалобу от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] в пределах срока, установленного абзацем первым пункта 2 статьи 139 НК РФ. [Решением Управления от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] № [УКАЗАТЬ___] жалоба оставлена без удовлетворения, решение получено заявителем [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ]. / Жалоба получена Управлением [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] [, дополнительные документы получены [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ]] [, решением от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] срок рассмотрения продлен до [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ]]; рассмотрение жалобы не приостанавливалось; решение по жалобе в срок, установленный абзацем вторым пункта 6 статьи 140 НК РФ, истекший [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ], не принято.] Таким образом, обязательный досудебный порядок, предусмотренный пунктом 2 статьи 138 НК РФ, соблюден.
Согласно части 4 статьи 198 Арбитражного процессуального кодекса Российской Федерации (далее - АПК РФ) заявление может быть подано в течение трех месяцев со дня, когда организации стало известно о нарушении ее прав. При обжаловании актов, действий (бездействия) налоговых органов этот срок исчисляется со дня, когда лицу стало известно о решении вышестоящего налогового органа по жалобе, или со дня истечения срока принятия решения по жалобе (пункт 3 статьи 138 НК РФ). Заявителю стало известно о решении Управления [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] [/ срок принятия решения по жалобе истек [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ]]. Заявление подается в пределах трехмесячного срока.
[Отказ Инспекции, выраженный в Сообщении, / Бездействие Инспекции] не соответствует НК РФ по следующим основаниям.1. Налогоплательщик имеет право на своевременный возврат денежных средств в размере, не превышающем положительное сальдо ЕНС, или на их зачет в порядке, предусмотренном НК РФ (подпункт 5 пункта 1 статьи 21 НК РФ). Распоряжение суммой положительного сальдо осуществляется на основании заявления налогоплательщика (пункт 2 статьи 78, пункт 1 статьи 79 НК РФ).
2. Сообщение об отказе в возврате направляется в случае отсутствия положительного сальдо на ЕНС (абзац первый пункта 2 статьи 79 НК РФ), сообщение об отказе в исполнении заявления о распоряжении путем зачета - в том числе в случае отсутствия положительного сальдо для его исполнения (пункт 2 статьи 78 НК РФ). [Для варианта А:] Положительное сальдо ЕНС заявителя на дату подачи заявления имелось: [в совокупной обязанности подлежала учету сумма налога по уточненной декларации, а не по первичной, поскольку трехлетний срок, установленный подпунктом 1 пункта 7 статьи 11.3 НК РФ, не истек / переплата на 31.12.2022 подлежала включению в сальдо ЕНС в силу статьи 4 Закона № 263-ФЗ]. [Для варианта А: Довод Инспекции о [УКАЗАТЬ довод] не основан на законе, поскольку [УКАЗАТЬ возражения заявителя со ссылкой на документы].] [Для варианта Б: При наличии положительного сальдо НК РФ не предусматривает права налогового органа оставить заявление о распоряжении без исполнения; срок исполнения заявления истек [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ].]
3. Спор между налогоплательщиком и налоговым органом, в том числе по причине разногласий о размере переплаты, может быть передан налогоплательщиком на рассмотрение суда; если налоговый орган не принимает никакого решения по заявлению налогоплательщика, налогоплательщик вправе обжаловать действия (бездействие) налогового органа, выражающиеся в неосуществлении зачета (учета) уплаченных сумм, поскольку неверное отражение состояния расчетов с бюджетом существенно ограничивает возможности налогоплательщика в сфере экономического оборота (абзацы первый и третий пункта 80 Постановления Пленума Высшего Арбитражного Суда Российской Федерации от 30.07.2013 № 57 «О некоторых вопросах, возникающих при применении арбитражными судами части первой Налогового кодекса Российской Федерации»).
4. [Отказ / Бездействие] Инспекции нарушает права и законные интересы заявителя в сфере предпринимательской и иной экономической деятельности: заявитель лишен возможности распорядиться принадлежащими ему денежными средствами в сумме [УКАЗАТЬ___] рублей [вернуть их в оборот / исполнить ими предстоящую обязанность по уплате [УКАЗАТЬ___] / обязанность [УКАЗАТЬ другое лицо]], сведения ЕНС о состоянии его расчетов с бюджетом не соответствуют действительности.
В соответствии с частью 1 статьи 198 АПК РФ организации вправе обратиться в арбитражный суд с заявлением о признании незаконными решений и действий (бездействия) органов, осуществляющих публичные полномочия, если полагают, что они не соответствуют закону и нарушают их права и законные интересы в сфере предпринимательской и иной экономической деятельности. Обязанность доказывания законности принятия оспариваемого решения, совершения оспариваемых действий (бездействия), а также обстоятельств, послуживших основанием для их принятия (совершения), возлагается на орган, который принял решение или совершил действия (бездействие) (часть 5 статьи 200 АПК РФ). Если суд признает оспариваемые решение или действия (бездействие) незаконными, в решении указывается на обязанность налогового органа устранить допущенные нарушения прав и законных интересов заявителя (пункт 3 части 4, пункт 3 части 5 статьи 201 АПК РФ).
На основании изложенного, руководствуясь статьями 197-201 АПК РФ,
ПРОШУ:
1. Признать незаконным [решение (сообщение) [УКАЗАТЬ наименование Инспекции] об отказе в возврате / об отказе в исполнении заявления о распоряжении путем зачета от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] № [УКАЗАТЬ___] / бездействие [УКАЗАТЬ наименование Инспекции], выразившееся в неисполнении заявления заявителя от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] о распоряжении путем [возврата / зачета] суммы [УКАЗАТЬ___] рублей и в неотражении этой суммы на ЕНС заявителя] как не соответствующее статьям 11.3, 21, [78 / 79] НК РФ [и статье 4 Закона № 263-ФЗ].
2. Обязать [УКАЗАТЬ наименование Инспекции] устранить допущенные нарушения прав и законных интересов заявителя путем [отражения на ЕНС заявителя суммы [УКАЗАТЬ___] рублей и] [возврата заявителю на счет № [УКАЗАТЬ___] в [УКАЗАТЬ банк] денежных средств в сумме [УКАЗАТЬ___] рублей / зачета денежных средств в сумме [УКАЗАТЬ___] рублей в счет [УКАЗАТЬ обязанность]] [в течение [УКАЗАТЬ срок] / в срок, установленный судом].
3. Взыскать с [УКАЗАТЬ наименование Инспекции] в пользу заявителя расходы по уплате государственной пошлины.
Приложения:
1. Документы, подтверждающие направление Инспекции копий заявления и приложенных к нему документов, которые у нее отсутствуют.
2. Документ об уплате государственной пошлины [либо документ о праве на льготу или ходатайство об отсрочке, рассрочке, уменьшении размера пошлины].
3. Копия Сообщения от [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ] № [УКАЗАТЬ___] [для варианта Б - документы, подтверждающие получение Инспекцией заявления о распоряжении и отсутствие ответа].
4. Копия заявления о распоряжении путем [возврата / зачета] с квитанцией о приеме.
5. Копии [первичной и уточненной налоговых деклараций за [УКАЗАТЬ период] с квитанциями о приеме / документов о переплате на 31.12.2022], платежных документов.
6. Справка о наличии положительного, отрицательного или нулевого сальдо ЕНС [и справка о принадлежности сумм денежных средств, перечисленных в качестве единого налогового платежа], [акт сверки], [выписка операций по ЕНС из личного кабинета за период [УКАЗАТЬ___]].
7. Расчет суммы положительного сальдо ЕНС.
8. Копия жалобы в Управление с доказательством ее подачи; копия решения Управления [либо документы, подтверждающие дату получения жалобы Управлением].
9. Выписки из ЕГРЮЛ (ЕГРИП) в отношении заявителя и Инспекции, полученные не ранее чем за 30 дней до дня обращения в суд.
10. Доверенность или иной документ, подтверждающий полномочия на подписание заявления, и копия документа о высшем юридическом образовании (ученой степени по юридической специальности) представителя либо документа, удостоверяющего статус адвоката [Если заявление подписывает руководитель: документ, подтверждающий его статус единоличного исполнительного органа].
[Должность руководителя / Индивидуальный предприниматель / Представитель по доверенности] [подпись] [УКАЗАТЬ ФИО] [УКАЗАТЬ дату в формате ДД.ММ.ГГГГ]Образец нужно адаптировать к вашей ситуации. Если сомневаетесь в формулировках или доказательствах, закажите документ у юриста или адвоката бюро.

со скидкой 30%